





เมื่อผ่อนบ้านมาสักระยะ หลายคนอาจเริ่มสังเกตว่าค่างวดรายเดือนเท่าเดิม แต่เงินที่นำไปตัดเงินต้นกลับลดลง โดยเฉพาะเมื่อสิ้นสุดช่วงโปรโมชันดอกเบี้ยต่ำใน 3 ปีแรก ซึ่งเป็นช่วงที่อัตราดอกเบี้ยอาจปรับเพิ่มขึ้นตามเงื่อนไขของธนาคาร ทำให้เจ้าของบ้านจำนวนไม่น้อยเริ่มมองหาสินเชื่อบ้านรีไฟแนนซ์ เพื่อช่วยลดภาระดอกเบี้ยและบริหารค่าใช้จ่ายระยะยาว
อย่างไรก็ตาม การรีไฟแนนซ์ไม่ได้หมายความว่าจะช่วยประหยัดเงินได้เสมอไป เพราะยังมีค่าธรรมเนียมและเงื่อนไขต่าง ๆ ที่ต้องพิจารณาร่วมด้วย ก่อนตัดสินใจย้ายธนาคารจึงควรเข้าใจวิธีประเมินความคุ้มค่า เพื่อให้การรีไฟแนนซ์ครั้งนี้เกิดประโยชน์ต่อสถานะทางการเงินจริง ๆ
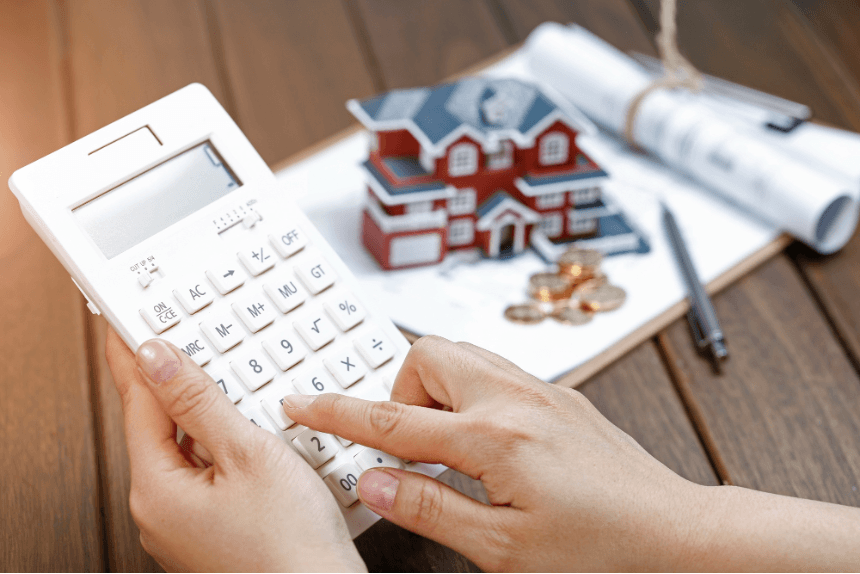
สินเชื่อบ้านรีไฟแนนซ์คืออะไร ทำไมถึงนิยมทำเมื่อครบ 3 ปี ?
สินเชื่อบ้านรีไฟแนนซ์ (Home Loan Refinance) คือ การขอสินเชื่อจากธนาคารแห่งใหม่เพื่อนำเงินไปชำระหนี้บ้านคงเหลือกับธนาคารเดิม โดยมีจุดประสงค์หลักเพื่อให้ได้รับอัตราดอกเบี้ยหรือเงื่อนไขการผ่อนชำระที่เหมาะสมกว่าเดิม
เหตุผลที่หลายคนเลือกรีไฟแนนซ์เมื่อผ่อนบ้านครบ 3 ปี เป็นเพราะสินเชื่อบ้านส่วนใหญ่มักมีโปรโมชันดอกเบี้ยพิเศษในช่วงแรก ก่อนเปลี่ยนเป็นอัตราดอกเบี้ยลอยตัวตามที่กำหนดไว้ในสัญญา
นอกจากนี้ ตามหลักเกณฑ์ของธนาคารแห่งประเทศไทย สถาบันการเงินสามารถเรียกเก็บค่าปรับกรณีรีไฟแนนซ์สินเชื่อบ้านภายใน 3 ปีแรกได้ การรอจนพ้นระยะเวลาดังกล่าวจึงอาจช่วยหลีกเลี่ยงค่าใช้จ่ายส่วนนี้ได้ แต่ควรตรวจสอบวันที่และเงื่อนไขในสัญญาให้ชัดเจนก่อนดำเนินการ
4 ปัจจัยที่ต้องเปรียบเทียบก่อนเลือกสินเชื่อบ้านรีไฟแนนซ์
การเลือกธนาคารใหม่ไม่ควรพิจารณาเพียงอัตราดอกเบี้ยต่ำที่สุดในปีแรก แต่ควรเปรียบเทียบต้นทุนทั้งหมด โดยมีปัจจัยสำคัญดังต่อไปนี้
- อัตราดอกเบี้ยเฉลี่ย 3 ปีแรก
อัตราดอกเบี้ยเฉลี่ย 3 ปีแรกช่วยให้เห็นภาพต้นทุนดอกเบี้ยในช่วงโปรโมชันได้ชัดเจนกว่าการดูเฉพาะดอกเบี้ยปีแรก เนื่องจากบางธนาคารอาจเสนออัตราดอกเบี้ยต่ำมากในปีแรก แต่ปรับเพิ่มขึ้นในปีที่สองและสาม จึงควรเปรียบเทียบข้อเสนอภายใต้ระยะเวลาเดียวกัน รวมถึงตรวจสอบอัตราดอกเบี้ยหลังหมดโปรโมชันด้วย
- ค่าธรรมเนียมและค่าใช้จ่ายในการรีไฟแนนซ์
แม้การย้ายธนาคารจะช่วยลดดอกเบี้ยได้ แต่ยังมีค่าใช้จ่ายที่เกี่ยวข้อง เช่น ค่าประเมินหลักประกัน ค่าจดจำนองซึ่งโดยทั่วไปคิด 1% ของวงเงินจำนอง ค่าอากรแสตมป์ และค่าเบี้ยประกันอัคคีภัย ทั้งนี้ บางธนาคารอาจมีโปรโมชันช่วยรับภาระค่าใช้จ่ายบางรายการ จึงควรตรวจสอบเงื่อนไขให้ครบถ้วน
- ค่างวดรายเดือนและระยะเวลาผ่อนชำระ
สินเชื่อบ้านรีไฟแนนซ์บางข้อเสนออาจช่วยให้ค่างวดรายเดือนลดลง แต่ต้องตรวจสอบด้วยว่าธนาคารขยายระยะเวลาผ่อนชำระหรือไม่ เพราะแม้จะช่วยเพิ่มสภาพคล่องในแต่ละเดือน แต่การผ่อนนานขึ้นอาจทำให้ยอดดอกเบี้ยรวมตลอดสัญญาสูงขึ้นได้
- เงื่อนไขการทำประกันและสิทธิประโยชน์เพิ่มเติม
บางธนาคารเสนออัตราดอกเบี้ยพิเศษเมื่อสมัครประกันชีวิตคุ้มครองสินเชื่อที่อยู่อาศัย (MRTA) ซึ่งควรนำค่าเบี้ยประกันมาคำนวณร่วมกับต้นทุนสินเชื่อ เพื่อพิจารณาว่าส่วนลดดอกเบี้ยที่ได้รับคุ้มค่ากับค่าใช้จ่ายเพิ่มเติมหรือไม่
ตัวอย่างคำนวณความคุ้มค่าของการรีไฟแนนซ์บ้าน
สมมติว่าผู้กู้มียอดสินเชื่อบ้านคงเหลือ 3,000,000 บาท โดยธนาคารเดิมคิดดอกเบี้ย 6% ต่อปี และธนาคารใหม่เสนออัตราดอกเบี้ยเฉลี่ย 3 ปีแรกที่ 3% ต่อปี
เมื่อนำส่วนต่างอัตราดอกเบี้ย 3% มาคำนวณกับยอดหนี้คงเหลือ จะพบว่าสามารถประหยัดดอกเบี้ยในช่วงปีแรกได้ประมาณ 90,000 บาท หากสมมติให้เงินต้นคงที่ตลอดปี
อย่างไรก็ตาม ตัวเลขดังกล่าวเป็นเพียงการประมาณเบื้องต้น เพราะสินเชื่อบ้านคิดดอกเบี้ยจากเงินต้นคงเหลือที่ลดลงตามการชำระหนี้จริง และยังต้องนำค่าใช้จ่ายในการรีไฟแนนซ์มาหักออกด้วย ดังนั้น จึงควรขอตารางผ่อนชำระจากธนาคารเพื่อเปรียบเทียบยอดดอกเบี้ยรวมให้แม่นยำยิ่งขึ้น
รีไฟแนนซ์บ้านหรือขอลดดอกเบี้ยกับธนาคารเดิม แบบไหนดีกว่า ?
อีกหนึ่งทางเลือกสำหรับผู้ที่ไม่ต้องการย้ายธนาคาร คือ การขอปรับลดอัตราดอกเบี้ยกับธนาคารเดิม หรือที่เรียกว่า Retention ซึ่งมีข้อดีคือไม่ต้องเริ่มกระบวนการขอสินเชื่อกับธนาคารใหม่ทั้งหมด และอาจมีค่าใช้จ่ายน้อยกว่า
หากธนาคารเดิมเสนออัตราดอกเบี้ยใกล้เคียงกับข้อเสนอรีไฟแนนซ์ การเลือก Retention อาจคุ้มค่ากว่าเมื่อพิจารณาค่าธรรมเนียมและความสะดวกในการดำเนินการ แต่หากส่วนต่างดอกเบี้ยค่อนข้างสูง การรีไฟแนนซ์ก็อาจช่วยประหยัดต้นทุนได้มากกว่าในระยะยาว
ดังนั้น ก่อนตัดสินใจควรขอข้อเสนอจากธนาคารเดิมและเปรียบเทียบกับธนาคารใหม่อย่างน้อย 2-3 แห่ง โดยพิจารณาทั้งดอกเบี้ย ค่าใช้จ่าย และเงื่อนไขสัญญา
เตรียมตัวอย่างไรก่อนยื่นขอสินเชื่อบ้านรีไฟแนนซ์ ?
สำหรับผู้ที่วางแผนรีไฟแนนซ์ ควรเริ่มเตรียมตัวล่วงหน้าก่อนครบกำหนดสัญญา โดยตรวจสอบยอดหนี้คงเหลือ ประวัติการผ่อนชำระ ภาระหนี้อื่น ๆ และความสามารถในการผ่อนต่อเดือน พร้อมจัดเตรียมเอกสารแสดงรายได้ รายการเดินบัญชี และเอกสารสินเชื่อบ้านเดิมตามที่ธนาคารกำหนด
สิ่งสำคัญคือไม่ควรสร้างภาระหนี้ใหม่จำนวนมากระหว่างยื่นขอสินเชื่อ เพราะอาจส่งผลต่อการประเมินความสามารถในการชำระหนี้และวงเงินที่ได้รับอนุมัติ
เลือกสินเชื่อบ้านรีไฟแนนซ์อย่างไรให้คุ้มค่าในระยะยาว
การเป็นเจ้าของบ้านไม่ควรหมายถึงการแบกรับต้นทุนดอกเบี้ยที่สูงเกินความจำเป็นตลอดระยะเวลาหลายสิบปี การติดตามเงื่อนไขสินเชื่ออย่างสม่ำเสมอจึงเป็นส่วนหนึ่งของการวางแผนการเงินที่เจ้าของบ้านไม่ควรมองข้าม โดยเฉพาะช่วงที่กำลังจะสิ้นสุดอัตราดอกเบี้ยโปรโมชัน
สำหรับผู้ที่กำลังพิจารณาสินเชื่อบ้านรีไฟแนนซ์ ควรเลือกข้อเสนอที่สอดคล้องกับรายได้ ภาระค่าใช้จ่าย และเป้าหมายทางการเงิน มากกว่ามุ่งเน้นเพียงการลดค่างวดระยะสั้น เพราะสินเชื่อที่เหมาะสมไม่เพียงช่วยให้ผ่อนบ้านได้สบายขึ้น แต่ยังช่วยสร้างความมั่นคงทางการเงินในระยะยาว




![ROM] ไกด์ EP 6.0 รวมข้อมูลในส่วนที่สำคัญ](https://www.i3siam.com/wp-content/uploads/2019/10/ROM-ไกด์-EP-6.0-รวมข้อมูลในส่วนที่สำคัญ-100x70.jpg "Ragnarok M Eternal Love :ไกด์ EP 6.0 รวมข้อมูลในส่วนที่สำคัญๆ By : ZNicker")